Domain srpm.de kaufen?
Wir ziehen mit dem Projekt
srpm.de um.
Sind Sie am Kauf der Domain
srpm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain srpm.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Sicherer Versand und Lagerung von Batterien, Fachbücher von Nicole DechelDas Buch "Sicherer Versand und Lagerung von Batterien" bietet eine umfassende und verständliche Einführung in die rechtlichen Vorgaben für den Transport und die Lagerung von Lithium- und Natrium-Ionen-Batterien. Diese Batterien gelten als Gefahrgut und unterliegen strengen Vorschriften, um Risiken wie Überhitzung und Brand zu minimieren. Das Werk basiert auf den relevanten Rechtsvorschriften, darunter ADR/RID für Strasse und Schiene sowie IATA-DGR für den Lufttransport. Es enthält zahlreiche Beispiele, Schemazeichnungen und ein Extra-Kapitel zur Lagerung, das wichtige Informationen zu den Anforderungen beim Versand defekter oder beschädigter Batterien sowie zu Recycling und Entsorgung bietet. Das Buch dient sowohl als praktischer Leitfaden als auch als Schulungsunterlage und unterstützt Anwender dabei, die notwendigen Schritte für einen sicheren und rechtssicheren Versand zu verstehen. Ein besonderes Highlight ist das enthaltene Ablaufdiagramm, das die Zuordnung zur richtigen UN-Nummer und Beförderungsart erleichtert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherer Versand und Lagerung von Lithiumbatterien, Fachbücher von Nicole DechelLithium-Ionen-Batterien und Lithium-Metall-Batterien reagieren mit vielen Stoffen, neigen zu Überhitzung und können schnell in Brand geraten. Deshalb gelten Lithiumbatterien als Gefahrgut und unterliegen beim Transport strengen gesetzlichen Vorgaben. Das Buch "Sicherer Versand und Lagerung von Lithiumbatterien" liefert einen verständlichen Überblick auf der Basis der Rechtsvorschriften ADR/RID (Strasse/Schiene) und IATA-DGR (Luft). Mit vielen Beispielen und Schemazeichnungen. Allgemein gilt für den Transport: Lithiumzellen/-batterien dürfen versendet werden, wenn sie die im Buch aufgelisteten Anforderungen gemäss 2.2.9.1.7 ADR/RID, 2.9.4 IMDG-Code bzw. 3.9.2.6 IATA-DGR erfüllen. Und was gilt für die Lagerung? Antwort darauf gibt Ihnen das Extra-Kapitel “Lagerung”. Ein paar Stichworte zum Inhalt: - Allgemeine Vorgaben - Vorgaben beim Versand defekter/beschädigter Batterien - Vorgaben bei Recycling/Entsorgung - Erleichterter Versand - Regulärer Versand - Ablaufdiagramm - Fallbeispiele - Lagerung Das Buch gibt dem Anwender anschaulich die notwendigen Infos und To Dos für die sichere Lagerung und einen korrekten rechtssicheren Versand – gerade auch von defekten Lithiumbatterien. Es kann sowohl als Leitfaden für die Praxis als auch zur Unterweisung verwendet werden. Pluspunkt: Mit dem Ablaufdiagramm findet man sicher zur richtigen Zuordnung/UN-Nummer und zur zutreffenden Beförderungsart.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
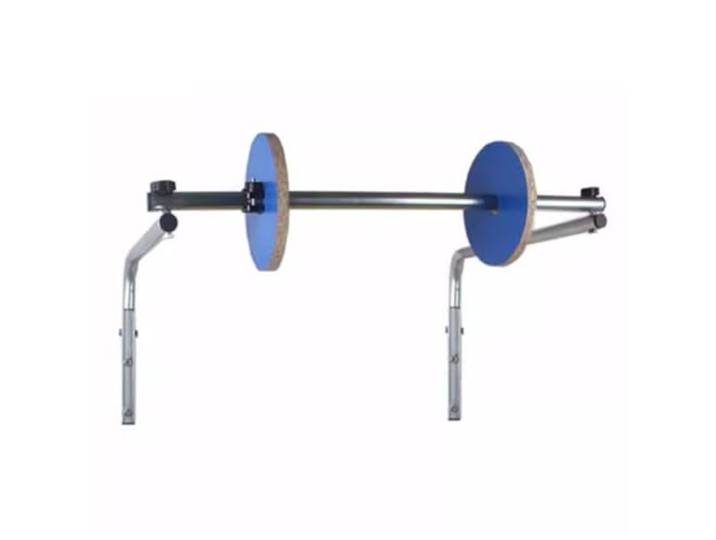
Wandmontierter Rollenhalter für Luftpolsterfolie – Ideal für Verpackung, Umzug Und Versand(120 cm)Wandmontierter Rollenhalter für Luftpolsterfolie – Ideal für Verpackung, Umzug Und Versand(120 cm). - Kompatibel mit verschiedenen Schaumstoffverpackungsfolien: Unser Schaumstoffverpackungsfolien-Rollenspender ist so konzipiert, dass er Verpackungsfolien unterschiedlicher Breiten aufnimmt und somit den vielfältigen Verpackungsanforderungen von Branchen wie Fabriken und Expressdiensten gerecht wird. - Material: Unser Schaumstofffolien-Rollenspender ist robust und langlebig. Er besteht aus dickwandigen, verzinkten Rohren und hält auch dem regelmäßigen Gebrauch stand. Seine Stabilität, Formbeständigkeit und Rostfreiheit zeugen von seiner hohen Qualität. - Platzsparendes Design: Dank der Wandmontage spart unser Schaumstofffolien-Rollenspender wertvolle Stellfläche. Für eine effiziente und platzsparende Installation werden vier Wandbohrungen mit jeweils 45 mm Tiefe und 12 mm Durchmesser benötigt. - Vielseitig einsetzbar: Ob Glaswaren, Geschirr, Bücher, Elektronik, Bastelarbeiten, Tassen, Kleidung oder andere zerbrechliche Gegenstände – unser Schaumstofffolien-Rollenspender vereinfacht und optimiert das Verpacken für eine Vielzahl von Branchen und Anwendungen. - Einfache Installation: Vereinfachen Sie Ihren Verpackungsprozess mit unserem einfach zu installierenden Schaumstofffolien-Rollenspender. Die unkomplizierte Halterung ermöglicht eine schnelle manuelle Montage und Demontage. Wenn die Schaumstoffhülle nicht verwendet wird, lässt sie sich leicht wieder aufwickeln, um Unordnung zu vermeiden und die Einsatzbereitschaft für den nächsten Gebrauch zu gewährleisten. Farbe:Silver103,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Material-Logistik, Fachbücher von Klaus Olfert, Gerhard OeldorfDieser Band macht Sie mit den logistischen und materialwirtschaftlichen Prozessen im Unternehmen vertraut und bereitet Sie konsequent auf die aktuellen Erfordernisse der Praxis vor. Die Material-Logistik umfasst sämtliche Aufgaben, die die räumliche, zeitliche und mengenmässige Bereitstellung der Materialien durch die Lieferanten, ihre Zuführung zum und ihren Einsatz im Produktionsprozess sowie ihre Verteilung an die Kunden bzw. Abnehmer betreffen. Kontrollfragen zu jedem Kapitel und ein umfangreicher Übungsteil (inklusive Lösungen) ermöglichen eine gezielte Wissenskontrolle und Prüfungsvorbereitung. In der Neuauflage wurden zahlreiche Verbesserungen und Aktualisierungen vorgenommen, so wurden auch Ausführungen bezüglich der Industrie 4.0 und der Smart Factory neu eingeführt. Aus dem Inhalt: Grundlagen der Material-Logistik, Bedarfs-Logistik, Bestands-Logistik, Beschaffungs-Logistik.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherer Versand und Lagerung von Batterien, Fachbücher von Nicole DechelDas Buch "Sicherer Versand und Lagerung von Batterien" bietet eine umfassende und verständliche Einführung in die rechtlichen Vorgaben für den Transport und die Lagerung von Lithium- und Natrium-Ionen-Batterien. Diese Batterien gelten als Gefahrgut und unterliegen strengen Vorschriften, um Risiken wie Überhitzung und Brand zu minimieren. Das Werk basiert auf den relevanten Rechtsvorschriften, darunter ADR/RID für Strasse und Schiene sowie IATA-DGR für den Lufttransport. Es enthält zahlreiche Beispiele, Schemazeichnungen und ein Extra-Kapitel zur Lagerung, das wichtige Informationen zu den Anforderungen beim Versand defekter oder beschädigter Batterien sowie zu Recycling und Entsorgung bietet. Das Buch dient sowohl als praktischer Leitfaden als auch als Schulungsunterlage und unterstützt Anwender dabei, die notwendigen Schritte für einen sicheren und rechtssicheren Versand zu verstehen. Ein besonderes Highlight ist das enthaltene Ablaufdiagramm, das die Zuordnung zur richtigen UN-Nummer und Beförderungsart erleichtert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherer Versand und Lagerung von Lithiumbatterien, Fachbücher von Nicole DechelLithium-Ionen-Batterien und Lithium-Metall-Batterien reagieren mit vielen Stoffen, neigen zu Überhitzung und können schnell in Brand geraten. Deshalb gelten Lithiumbatterien als Gefahrgut und unterliegen beim Transport strengen gesetzlichen Vorgaben. Das Buch "Sicherer Versand und Lagerung von Lithiumbatterien" liefert einen verständlichen Überblick auf der Basis der Rechtsvorschriften ADR/RID (Strasse/Schiene) und IATA-DGR (Luft). Mit vielen Beispielen und Schemazeichnungen. Allgemein gilt für den Transport: Lithiumzellen/-batterien dürfen versendet werden, wenn sie die im Buch aufgelisteten Anforderungen gemäss 2.2.9.1.7 ADR/RID, 2.9.4 IMDG-Code bzw. 3.9.2.6 IATA-DGR erfüllen. Und was gilt für die Lagerung? Antwort darauf gibt Ihnen das Extra-Kapitel “Lagerung”. Ein paar Stichworte zum Inhalt: - Allgemeine Vorgaben - Vorgaben beim Versand defekter/beschädigter Batterien - Vorgaben bei Recycling/Entsorgung - Erleichterter Versand - Regulärer Versand - Ablaufdiagramm - Fallbeispiele - Lagerung Das Buch gibt dem Anwender anschaulich die notwendigen Infos und To Dos für die sichere Lagerung und einen korrekten rechtssicheren Versand – gerade auch von defekten Lithiumbatterien. Es kann sowohl als Leitfaden für die Praxis als auch zur Unterweisung verwendet werden. Pluspunkt: Mit dem Ablaufdiagramm findet man sicher zur richtigen Zuordnung/UN-Nummer und zur zutreffenden Beförderungsart.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
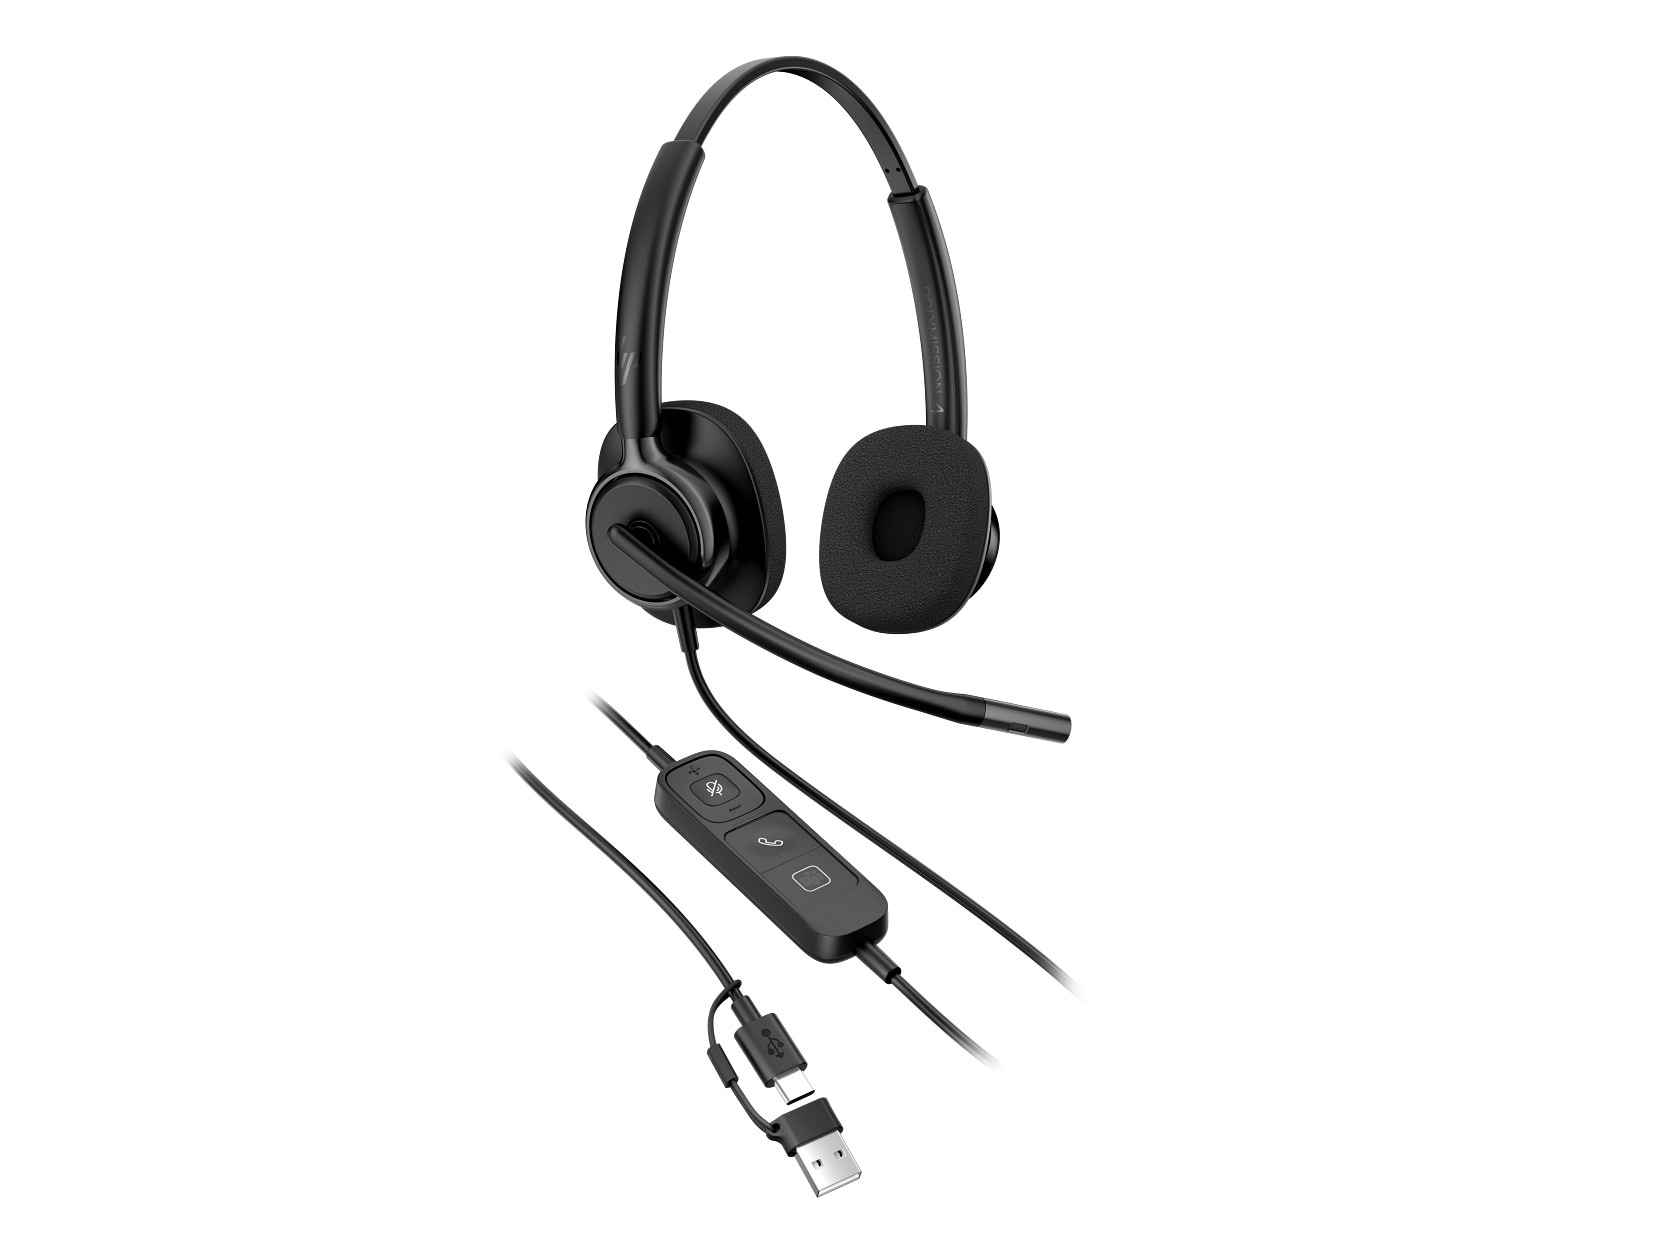
HP | Poly Mission 425 Stereo-Headset USB-C/A, kabelgebunden, KI-Geräuschunterdrückung, Bulk-Verpackung (Kommerzielles Produkt)Ideal für die Anrufverwaltung mit Ihrem PC, Mobiltelefon und Tablet-PC / Genießen Sie ein herausragendes Klangerlebnis / Entspannen Sie sich, während Sie telefonieren, Ihr Headset ist sicher / Anschluss: USB-C/A39,91 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.